Huracán y viento
Techos, ventanas, revestimiento exterior, cercas y daños interiores después de un huracán o una tormenta tropical.
Soy Manuel Rodriguez, ajustador público con licencia en Florida. Cuando una tormenta, una filtración o un incendio daña su casa o su negocio, documento la pérdida, reviso la letra pequeña de su póliza y negocio con su compañía de seguros hasta que la indemnización cubra lo que realmente cuesta reparar el daño.
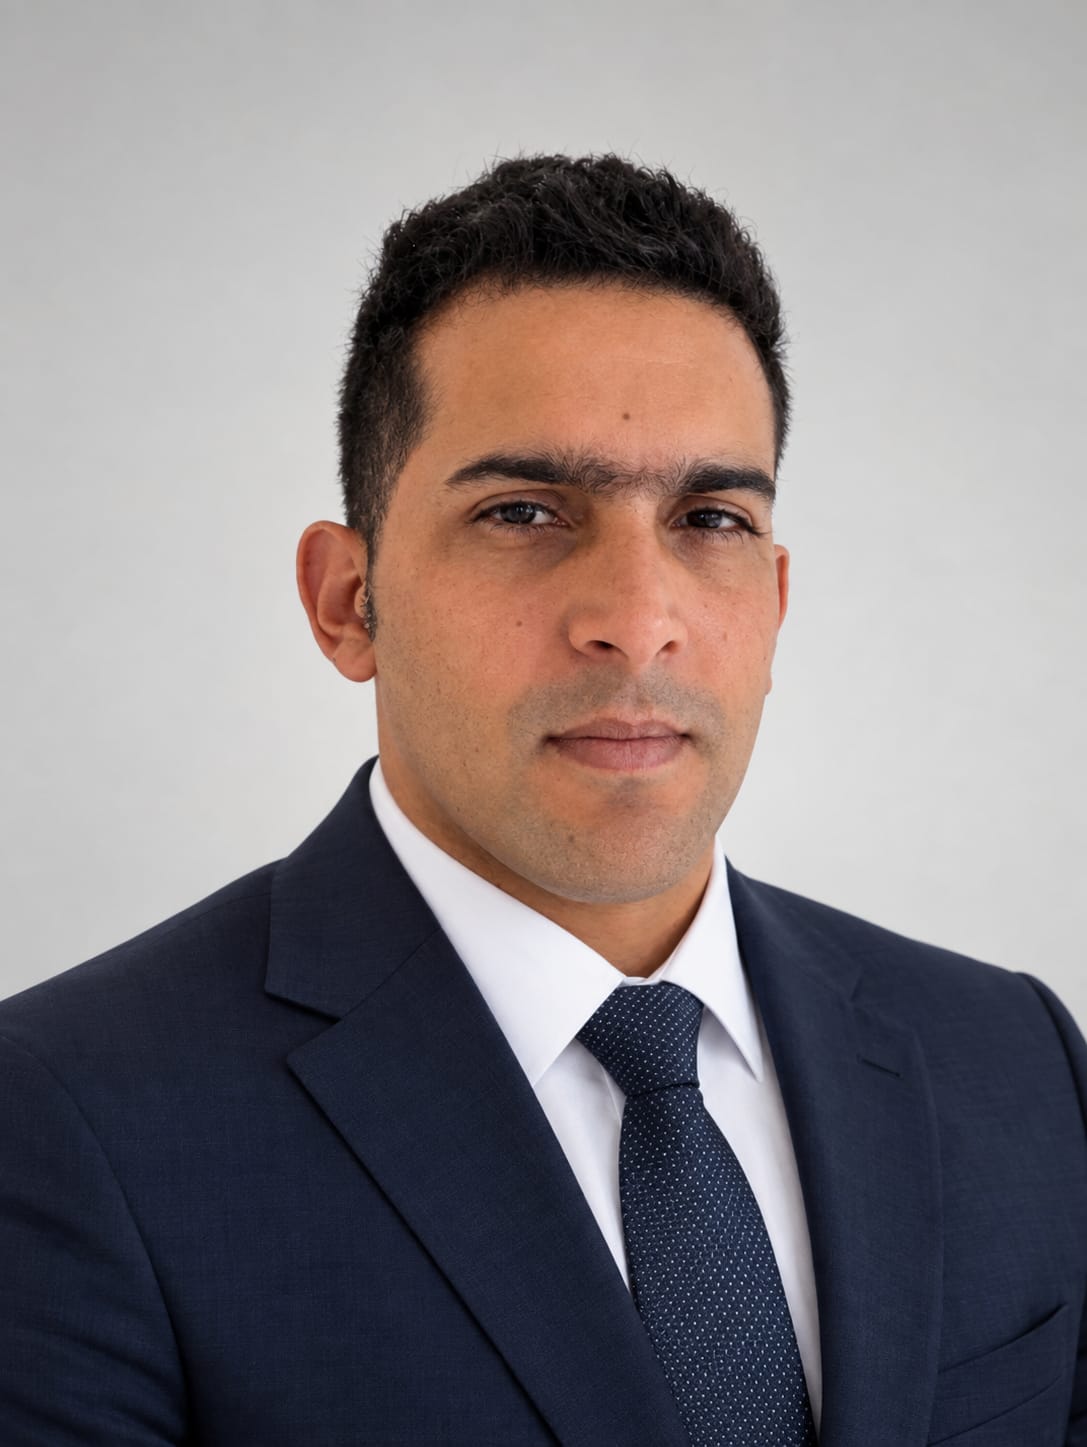
Le devolveré la llamada personalmente, por lo general el mismo día. Si es urgente, llámeme o envíeme un mensaje de texto.
Las firmas grandes de ajuste pasan su expediente entre el personal de ingreso, los estimadores y los negociadores. Cuando me contrata, soy yo quien realiza la inspección y atiende su reclamo de principio a fin. No tendrá que explicar su reclamo dos veces.
[Una historia personal breve: por qué se hizo ajustador público, dónde vive en Florida y qué vio después de una tormenta que lo llevó a hacer este trabajo.]
Para pérdidas posteriores a diciembre de 2022, la ley de Florida le da 1 año desde la fecha de la pérdida para presentar un reclamo nuevo o reabierto, y 18 meses para un reclamo suplementario. Ingrese la fecha de la pérdida para ver en qué punto está.
Fuera del plazo de 1 año
Quedan menos de tres meses. Llámeme esta semana y presentaré su reclamo como corresponde.
{{closedMsg}}
Llamar a Manuel por mi plazoOrientación general, no es asesoría legal. Su póliza puede establecer sus propios requisitos de aviso.
Propiedad residencial y comercial en [Your counties]. El daño no tiene que ser catastrófico para que valga la pena presentar un reclamo.
Techos, ventanas, revestimiento exterior, cercas y daños interiores después de un huracán o una tormenta tropical.
Inundaciones, tuberías reventadas, filtraciones de losa, desbordes del aire acondicionado y el moho que puede seguir.
Tejas asfálticas faltantes, tejas levantadas y filtraciones que su aseguradora descartó como desgaste.
Estructura, contenido, limpieza de hollín y gastos adicionales de vivienda mientras usted está fuera de la casa.
Una segunda revisión de un reclamo que se pagó de menos o fue denegado, mientras el plazo todavía lo permita.
Asociaciones, propiedades de alquiler y pequeños negocios, incluida la interrupción del negocio.
Voy a la propiedad, inspecciono el daño y reviso su póliza con usted. Sin costo y sin obligación.
Fotos, lecturas de humedad, medidas y un estimado de reparación línea por línea, conforme al código de construcción de Florida.
Me reúno en el sitio con el ajustador de la aseguradora, respondo sus solicitudes y rechazo las ofertas bajas, para que usted no tenga que hacerlo.
La indemnización es para usted. Mis honorarios se cobran solo cuando su aseguradora paga.
Nada por adelantado. Mis honorarios son un porcentaje de lo que su aseguradora paga por el reclamo, acordado por escrito antes de empezar. Si no hay recuperación, usted no debe nada.
"[Pegue aquí una reseña real de Google: cuál fue el daño, qué ofreció la aseguradora y cómo terminó.]"
"[Una segunda reseña, idealmente que lo mencione por su nombre y lo fácil que era comunicarse con usted.][Una segunda reseña, idealmente que mencione a Manuel por su nombre y lo fácil que era comunicarse con él.]"
"[Una tercera reseña de una junta de condominio o de un dueño de negocio, si tiene una.]"